

Бъдещето на банкирането: Дигиталната тенденция „само ще се ускори“ с поколение Z
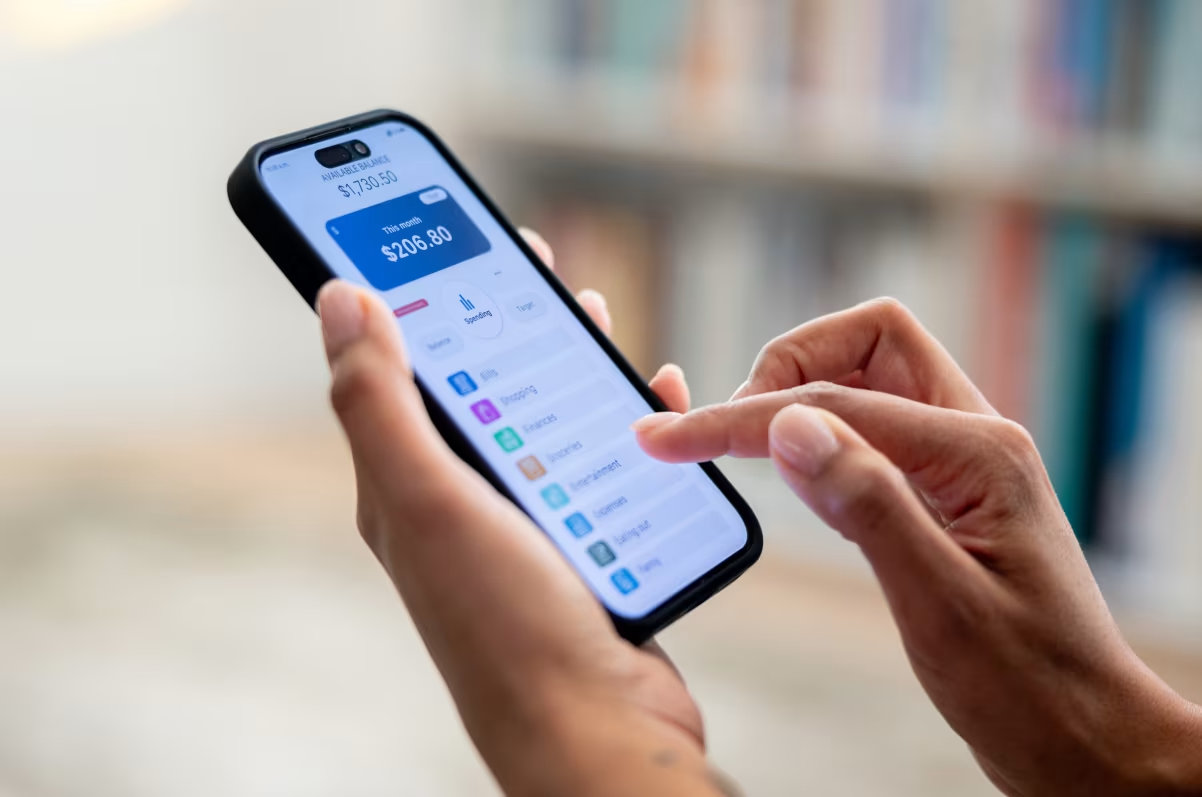
Дигиталните плащания вече променят начина, по който пазаруваме, храним се и вършим ежедневните си бизнес дейности.
Поколението Z се оказва ентусиазиран потребител на новите технологии за плащане. Доклад от 2025 г. установи, че до 91% от потребителите на Zoom в САЩ използват приложения за смартфони като Apple Pay, Google Pay, Venmo или PayPal.
Поколението Z съставлява 27% от световната работна сила – и техните дигитални навици вече влияят на начина, по който функционират бизнесите.
„Тази тенденция сигнализира за трайна промяна към дигиталните методи на плащане, която само ще се ускори, тъй като поколението Z поема все повече роли при вземането на решения в бизнеса“, се казва в доклада на Billtrust, финтех компания, която е изучавала тенденциите в потреблението през последното десетилетие.
Банките „предефинират“ своите клонове
Колкото и поколението Z и другите потребители да смятат, че вече не се нуждаят от традиционни банки, банките се възползват сериозно от революцията в дигиталните плащания. Много от тях си партнират с финтех гиганти, за да останат актуални; други банки продължават да се развиват.
„Във време, когато много потребители възприемат дигиталното банкиране, някои банки предефинират своите клонове, вместо да бързат да ги затворят“, каза Карън Бенет, банков анализатор в Bankrate.
Всъщност, каза Бенет, мрежата от банкови клонове в САЩ вече „е регистрирала три последователни тримесечия на нетен растеж, което е първият подобен период от 2009 г. насам“, което означава, че през това време са добавили нетна печалба от 120 клона. Традиционните банки, каза тя, се грижат за всички нужди, през поколенията, „като поддържат клонове и също така подобряват своите дигитални приложения“.
„Потребителите сега са по-склонни да се обръщат към приложения, отколкото към банкови клонове, за рутинни банкови задачи като депозити, преводи и проверки на баланс“, каза Бенет. „На свой ред, банковите клонове често се пренасочват към транзакциите или разговорите, които все още се възползват от човешкия контакт.“
Това включва неща като ипотеки, съвети относно големи финансови решения, откриване на първа спестовна сметка и работа по проблеми с измами по сметка.
Дигиталната революция е „в разгара си“
Две големи промени движат иновациите, особено в Близкия изток, каза Гауранг Шах , изпълнителен вицепрезидент на Mastercard, който е фокусиран върху разширяването и стимулирането на иновациите и стратегиите за цифрови плащания.
„Иновациите в дигиталните плащания са в разгара си“, каза той, „а потребителските изисквания и очаквания скочиха драстично, особено след пандемията. Така че потребителят иска или очаква безпроблемно първо дигитално пътуване с вградени плащания, на които може да се довери.“
Шах направи коментарите си по-рано тази година на Web Summit Qatar, която събра над 30 000 души от над 120 държави, включително технологични лидери, новатори и инвеститори, за да обсъдят дигиталната екосистема на Близкия изток.

„Иновациите в дигиталните плащания са в разгара си“, каза Гауранг Шах, изпълнителен вицепрезидент на Mastercard, по време на Web Summit Qatar., СиЕнЕн
Шах прогнозира, че до 2030 г. потребителите ще могат да отидат в любимото си кафене и вместо да правят поръчка, очите и лицето им ще бъдат сканирани чрез биометрично удостоверяване.
„Това е светът, в който ще се движим“, каза той.
Темпото на промяна в дигиталното банкиране е очевидно в Близкия изток и Азия, където финансовите институции задават въпроси като: Защо не всеки телефон може да бъде устройство за търговия? Какво още може да се направи, за да се помогне на търговците да подобрят продажбите чрез дигитални транзакции? И как можем да подобрим клиентското изживяване, като съкратим няколко секунди при плащане?
На същата конференция в Катар, Али Абулхасан , съосновател и главен изпълнителен директор на Tap Payments, заяви, че неговата компания за безконтактни плащания вече обработва около 200 милиарда долара цифрови транзакции годишно в по-широкия регион на Съвета за сътрудничество в Персийския залив (GCC).
„Вярваме, че през следващите пет години“, каза той, „това ще се удвои поне и ще достигне над 400 милиарда долара.“
Промяната сякаш е навсякъде в градските райони: QR кодове в ресторантите, плащания с докосване при търговци и магазини за търговия на дребно.
Джасим Алтани, старши мениджър „Връзки с корпоративното банкиране“ в Ahli Bank Qatar, заяви, че една от големите причини, поради които много страни от Близкия изток и Азия се адаптират по-бързо от Запада, е, че дигиталните финанси се разглеждат като ключови за растежа на техните икономики.
„В Персийския залив имаме силна регулация, но има и гъвкавост в подкрепа на иновациите“, каза Алтани пред CNN. „В някои части на Европа регулаторната сложност и по-високите разходи могат да затруднят промяната. Но това се свежда и до удобство – хората бързо приемат нещо, когато това улеснява ежедневието им.“
И най-важното, каза той, е, че потребителите все повече искат всичко да се прави директно на телефоните им. „Предизвикателството“, каза той, „е да се направи всичко просто, без да се прави компромис със сигурността или поддръжката на клиентите.“
Пандемията от Covid-19 ускори темпото и приемането на отказването от пари в брой в полза на дигитални плащания - до степен, в която „хората се чувстват комфортно да правят нещата в движение“.
„След пет години очаквам повече ежедневни финансови услуги да се случват чрез телефоните ни, с по-бързи преводи и по-лесни плащания през граница“, каза той. „Парите в брой ще продължат да съществуват, но ще разчитаме на тях по-малко.“
Той каза, че хората може да посещават банкови клонове по-рядко в днешно време, но банките остават по-важни от всякога за нашите заплати, плащания, спестявания и финансиране.
„Дори когато някой плаща чрез "дигитален" портфейл, често има банка, която поддържа транзакцията зад кулисите“, каза Алтани. „Банкирането става все по-малко видимо, но все още е от основно значение за нашето ежедневие.“



Коментари в сайта (0)
Все още няма коментари. Бъди първият!